
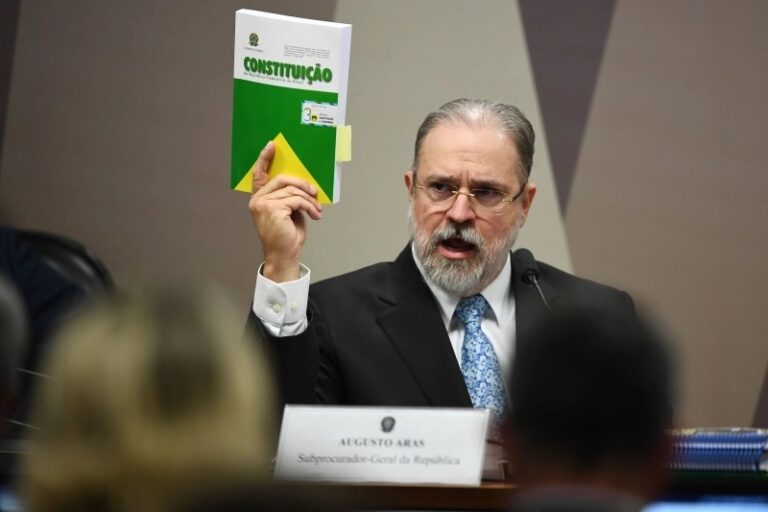
O procurador-geral da República, Augusto Aras, enviou ao Supremo Tribunal Federal (STF), na última sexta-feira (25), uma ação direta de inconstitucionalidade (ADI 7108), com pedido de medida cautelar, contra lei estadual de Pernambuco que aumentou, segundo Aras, a alíquota do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) sobre energia elétrica e comunicações de Pernambuco.
Essa elevação, em patamar acima da alíquota geral, contraria o princípio constitucional da seletividade, que determina tributação menor sobre produtos e serviços considerados essenciais à subsistência digna dos cidadãos, segundo a argumentação de Aras.
“Enfim, a Lei 15.730/2016 do Estado de Pernambuco, com a redação dada pela Lei 16.489/2018, ao instituir alíquotas incidentes sobre energia elétrica e serviços de comunicação em patamar elevado, acima da alíquota geral fixada pela unidade federada, ofende o princípio da seletividade, inscrito no art. 155, § 2º, III, da CF”, diz Aras, sobre a lei de Pernambuco.
No último dia 15, a Procuradoria-Geral da República já tinha ajuizado a ADI 7.077 contra normas do Rio de Janeiro com questionamentos semelhantes aos constantes das demais ADIs.
Por essa razão, Augusto Aras sugere que os processos contra os demais Estados, inclusive Pernambuco, sejam distribuídos por prevenção ao ministro Roberto Barroso, relator da ADI 7.077.
O objetivo do pedido, segundo Aras, é conferir maior celeridade e eficiência possível à atuação do Ministério Público Federal, bem como assegurar a preservação da higidez da ordem constitucional e a garantia da autoridade das decisões proferidas pelo Supremo.
“A energia elétrica, que no início do século passado era considerada artigo de luxo reservado somente às famílias abastadas, é hoje indispensável em qualquer residência como item mínimo de subsistência e conforto. Pode-se dizer o mesmo sobre a internet e os demais serviços de comunicação”, explica o procurador-geral nas ações. A própria jurisprudência da Corte é no sentido de que, sendo a energia elétrica e serviços de telecomunicações produtos essenciais e indispensáveis, não podem ser tributados com alíquota equivalente aos produtos supérfluos.